Domain beschreibung.de kaufen?
Wir ziehen mit dem Projekt
beschreibung.de um.
Sind Sie am Kauf der Domain
beschreibung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain beschreibung.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **


Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
BGS 126-UM15 Sortiment Dichtringe zu Artikel 126 Ø15 / 18,5mmBGS 126-UM15 Sortiment Dichtringe zu Artikel 126 Ø15 / 18,5mm Beschreibung: Dichtringe zu Artikel 126 Reparatur-Satz für Ölablassgewinde Außendurchmesser: 18,5mm Innendurchmesser: 15mm Stärke: 1,5mm5,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
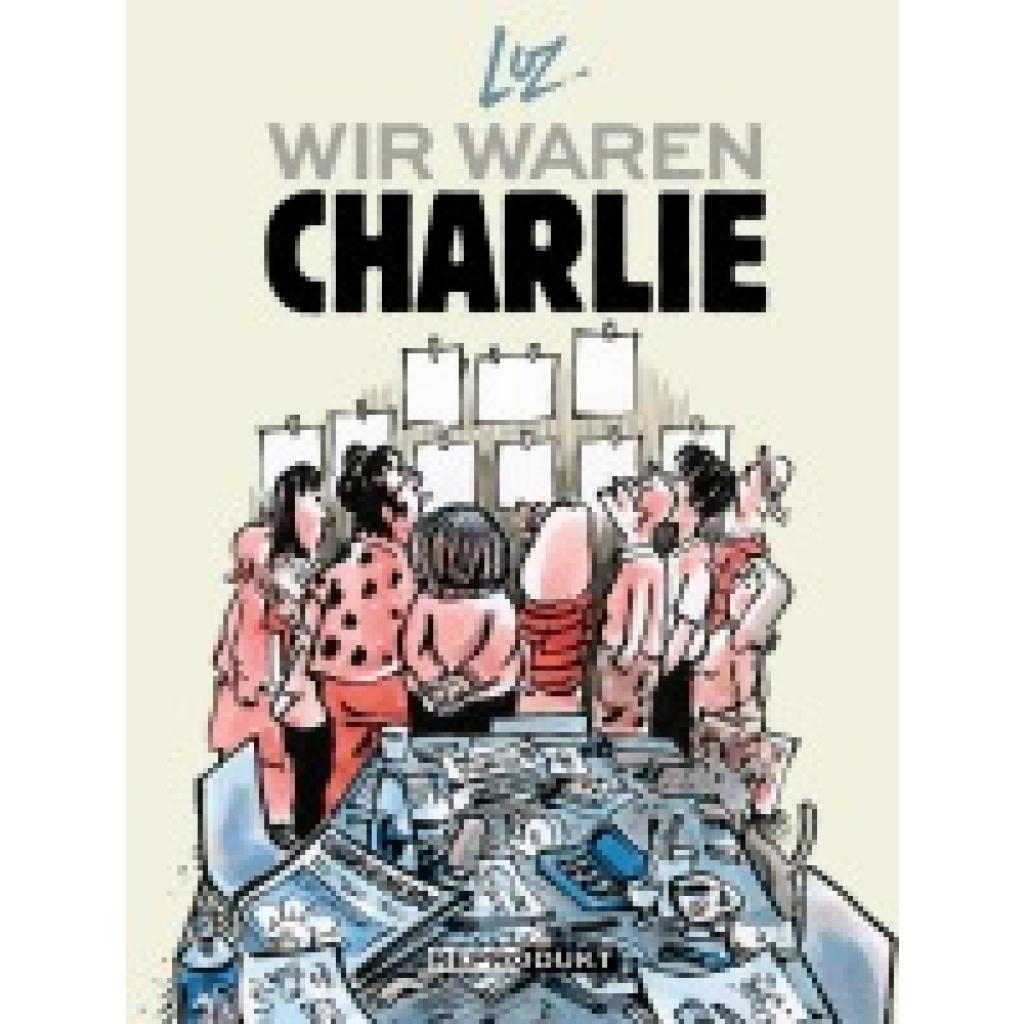
Luz: Wir waren CharlieWir waren Charlie , In seinen Träumen begegnet der ehemalige "Charlie Hebdo"-Zeichner Luz seinen früheren Kollegen, die bei dem Terroranschlag vom 7. Januar 2015 ums Leben kamen. Er selbst entging dem Massaker nur durch Zufall, denn er hatte an dem Tag Geburtstag und kam zu spät in die Redaktion. In einer langen, schlaflosen Nacht lässt er seine Zeit bei der französischen Satirezeitung wieder aufleben: die Persönlichkeiten, die es prägten, die hitzigen Diskussionen - und natürlich den Humor, die raffinierten Pointen wie die beiläufigen Zoten. Luz zeichnet ein intimes, ungeschminktes und höchst lebendiges Porträt von "Charlie Hebdo" vor dem Anschlag: die getriebenen, idealistischen Journalisten und die begabten Künstler der Redaktion, kritische Geister, Respektlosigkeiten und Tabubrüche, politische Debatten und verlorene Kämpfe. Ganz nebenbei entfaltet er dabei ein Panorama Frankreichs in den Neunziger- und Nullerjahren. , Weitere Differentialteile > Differentiale & Teile , Erscheinungsjahr: 20190911, Autoren: Luz, Übersetzung: Piot, Vincent Julien~Bartsch, Karola~Müller, Tobias, Seitenzahl/Blattzahl: 314, Keyword: Attentat; Cabu; Charlie Hebdo; Paris; Salafiismus; Satire; Terrorismus, Fachschema: Comic / Graphic Novel~Graphic Novel~Satire, Fachkategorie: Europäische Graphic Novels, Warengruppe: HC/Belletristik/Humor/Cartoons/Comics, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 226, Breite: 173, Höhe: 45, Gewicht: 985, Produktform: Kartoniert, Genre: Belletristik,29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BGS 126-UM17 Sortiment Dichtringe zu Artikel 126 Ø17 / 20,5mmBGS 126-UM17 Sortiment Dichtringe zu Artikel 126 Ø17 / 20,5mm Beschreibung: Dichtringe zu Artikel 126 Reparatur-Satz für Ölablassgewinde Außendurchmesser: 20,5mm Innendurchmesser: 17mm Stärke: 1,5mm5,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
BGS 126-UM20 Sortiment Dichtringe zu Artikel 126 Ø20 / 23,5mmBGS 126-UM20 Sortiment Dichtringe zu Artikel 126 Ø20 / 23,5mm Beschreibung: Dichtringe zu Artikel 126 Reparatur-Satz für Ölablassgewinde Außendurchmesser: 23,5mm Innendurchmesser: 20mm Stärke: 1,5mm5,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter

-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **

Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
BGS 126-UM13 Sortiment Dichtringe zu Artikel 126 Ø13 / 16,5mmBGS 126-UM13 Sortiment Dichtringe zu Artikel 126 Ø13 / 16,5mm Beschreibung: Dichtringe zu Artikel 126 Reparatur-Satz für Ölablassgewinde Außendurchmesser: 16,5mm Innendurchmesser: 13mm Stärke: 1,5mm5,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
BGS 126-UM15 Sortiment Dichtringe zu Artikel 126 Ø15 / 18,5mmBGS 126-UM15 Sortiment Dichtringe zu Artikel 126 Ø15 / 18,5mm Beschreibung: Dichtringe zu Artikel 126 Reparatur-Satz für Ölablassgewinde Außendurchmesser: 18,5mm Innendurchmesser: 15mm Stärke: 1,5mm5,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Luz: Wir waren CharlieWir waren Charlie , In seinen Träumen begegnet der ehemalige "Charlie Hebdo"-Zeichner Luz seinen früheren Kollegen, die bei dem Terroranschlag vom 7. Januar 2015 ums Leben kamen. Er selbst entging dem Massaker nur durch Zufall, denn er hatte an dem Tag Geburtstag und kam zu spät in die Redaktion. In einer langen, schlaflosen Nacht lässt er seine Zeit bei der französischen Satirezeitung wieder aufleben: die Persönlichkeiten, die es prägten, die hitzigen Diskussionen - und natürlich den Humor, die raffinierten Pointen wie die beiläufigen Zoten. Luz zeichnet ein intimes, ungeschminktes und höchst lebendiges Porträt von "Charlie Hebdo" vor dem Anschlag: die getriebenen, idealistischen Journalisten und die begabten Künstler der Redaktion, kritische Geister, Respektlosigkeiten und Tabubrüche, politische Debatten und verlorene Kämpfe. Ganz nebenbei entfaltet er dabei ein Panorama Frankreichs in den Neunziger- und Nullerjahren. , Weitere Differentialteile > Differentiale & Teile , Erscheinungsjahr: 20190911, Autoren: Luz, Übersetzung: Piot, Vincent Julien~Bartsch, Karola~Müller, Tobias, Seitenzahl/Blattzahl: 314, Keyword: Attentat; Cabu; Charlie Hebdo; Paris; Salafiismus; Satire; Terrorismus, Fachschema: Comic / Graphic Novel~Graphic Novel~Satire, Fachkategorie: Europäische Graphic Novels, Warengruppe: HC/Belletristik/Humor/Cartoons/Comics, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 226, Breite: 173, Höhe: 45, Gewicht: 985, Produktform: Kartoniert, Genre: Belletristik,29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
BGS 126-UM17 Sortiment Dichtringe zu Artikel 126 Ø17 / 20,5mmBGS 126-UM17 Sortiment Dichtringe zu Artikel 126 Ø17 / 20,5mm Beschreibung: Dichtringe zu Artikel 126 Reparatur-Satz für Ölablassgewinde Außendurchmesser: 20,5mm Innendurchmesser: 17mm Stärke: 1,5mm5,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
BGS 126-UM20 Sortiment Dichtringe zu Artikel 126 Ø20 / 23,5mmBGS 126-UM20 Sortiment Dichtringe zu Artikel 126 Ø20 / 23,5mm Beschreibung: Dichtringe zu Artikel 126 Reparatur-Satz für Ölablassgewinde Außendurchmesser: 23,5mm Innendurchmesser: 20mm Stärke: 1,5mm5,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Mitel AG4124 Installation Kit > Produkttyp- Rackhalter- ear-Kategorie ElektroG: irrelevant Das Sortiment von ist nur für zertifizierte Fachhändler. (51311137)Mitel AG4124 Installation Kit > Produkttyp- Rackhalter- ear-Kategorie ElektroG: irrelevant Das Sortiment von ist nur für zertifizierte Fachhändler.52,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Brother TZe-631 Schriftband – schwarz auf gelb laminiert | 12 mm breit, 8 m lang | Für Kompatibilität, siehe Artikel-BeschreibungLaminiert durch patentierten Hinterbanddruck / 12 mm breit, 8 m lang / Wisch-, wetter- und kratzfest / Temperatur-, chemie- und UV-beständig / Beständige, perfekt lesbare Ergebnisse / Für Kompatibilität, siehe Artikel-Beschreibung15,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.